Die Illusion der Sicherheit: Warum Sie Ihrer Bank dauernd etwas beweisen müssen
Jeder Unternehmer kennt diese Szene: Man möchte einen sechsstelligen Betrag für eine Anschaffung oder Investition überweisen – und plötzlich stoppt die Bank den Vorgang. Telefonate, Belege nachreichen, Verträge vorlegen, Formulare ausfüllen. Am Ende läuft das Geld, aber ein merkwürdiger Nachgeschmack bleibt.
Man stellt sich unweigerlich die Frage: Seit wann muss ich eigentlich der Bank gegenüber rechtfertigen, was ich mit meinem eigenen Geld mache?
Wer große Summen auf Geschäftskonten hält oder Vermögen im klassisch strukturierten Bankensystem parkt, erlebt schleichend ein eigenartiges Phänomen. Nennen wir es den Beweislast-Kreislauf.
Es geht hier nicht um Stammtischparolen oder Panikmache gegen Banken. Es geht um eine ganz nüchterne Betrachtung von Psychologie, Recht und Anlagestrategie – ein Thema, das jeder Geschäftsführer und Anleger auf dem Schirm haben sollte.
Der Denkfehler mit dem Bankkonto
Der Kern des Problems liegt in einer tief sitzenden Fehlannahme.
Wenn wir die Zahl im Online-Banking sehen, fühlt sich das an wie ein gefüllter Tresor. Wir denken: Das Geld gehört mir, die Bank passt nur darauf auf.
Rechtlich sieht die Sache völlig anders aus.
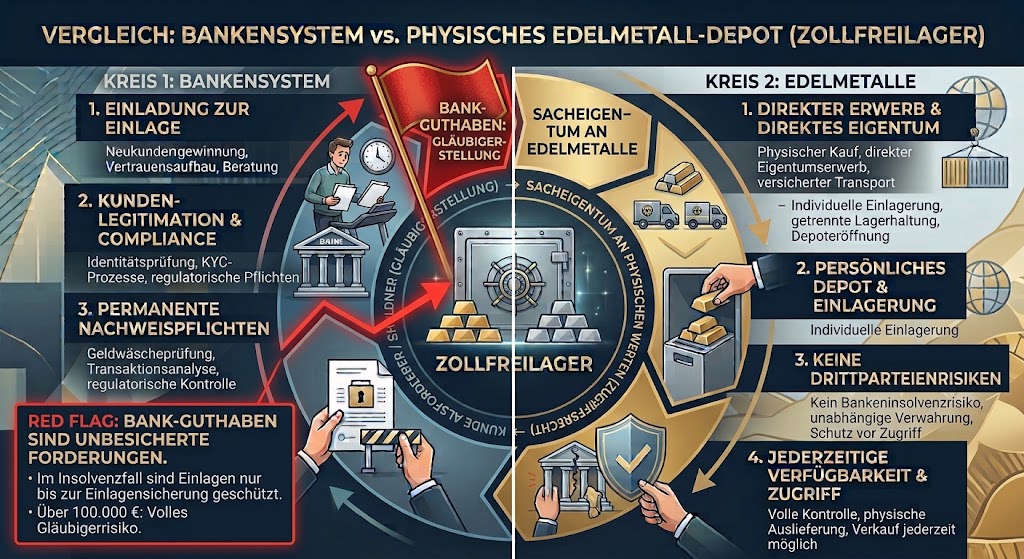
Sobald Sie Geld auf ein Konto einzahlen, ist es weg. Es gehört der Bank. Was Sie besitzen, ist lediglich ein unbesicherter Rückforderungsanspruch (nach § 700 BGB). Sie leihen dem Kreditinstitut Ihr Geld. Hört sich spitzfindig an? Ist aber im Ernstfall der entscheidende Unterschied zwischen Sacheigentum und Gläubigerstatus.
Trotzdem hat sich das Rollenverständnis in den letzten Jahren komplett gedreht:
- Früher musste die Bank um das Vertrauen der Kunden werben.
- Heute erbringt der Kunde im laufenden Betrieb permanente Konformitätsnachweise, um das System überhaupt uneingeschränkt nutzen zu dürfen.
Wie die Falle im Alltag funktioniert
Dieser Mechanismus entwickelt sich meist schleichend über vier Schritte:
- Die rote Teppich-Phase: Die Bank wirbt um Ihr Geschäftskonto oder Ihr Anlegerkapital. Der Service ist exzellent, die Ansprechpartner sind direkt erreichbar.
- Die Vertauschung der Rollen: Das Geld liegt im System. Jetzt greift die Bürokratie. Mittelherkunft, AML-Check (Anti-Money-Laundering), Fragen zur Transaktionslogik. Nicht die Bank weist nach, dass Ihr Kapital sicher verwahrt ist – Sie weisen nach, dass Ihr Geld sauber genug für das System ist.
- Die Risiko-Verschiebung: In wirtschaftlich engeren Phasen oder bei Nachfinanzierungen dreht sich die Daumenschraube nach innen. Sicherheiten werden nachjustiert, Kennzahlen nachgefordert. Das geschäftliche Risiko tragen Sie als Unternehmer zu 100 Prozent allein; die Bank zieht sich auf ihre Bilanzregeln zurück.
- Die Gewöhnung: Weil man die Abläufe irgendwann klaglos mitmacht, um den Betriebsablauf nicht zu stoppen, akzeptiert man diese Dynamik als „völlig normalen Standard“.
Warum Banken so agieren (und warum sie keine Unmenschen sind)
Fairerweise muss man klarstellen: Banken machen das selten, um ihre Kunden zu ärgern.
Kreditinstitute stehen seit den Finanzkrisen unter einem enormen Regulierungsdruck. Gesetze wie das Geldwäschegesetz (§§ 10, 15 GwG), das Kreditwesengesetz (§ 25a KWG) und die internationalen Vorgaben nach Basel III und IV verlangen den Instituten extrem harte Kontrollen ab.
Die Aufsichtsbehörden wie die BaFin schauen den Banken extrem genau auf die Finger. Bei Fehlern drohen drastische Strafen. Was macht die Bank also? Sie reicht den Kontroll- und Dokumentationsdruck 1:1 an Sie als Kunden weiter.
Das ist verständlich. Aber für Ihr Liquiditätsmanagement bedeutet das eben auch: Das System schützt in erster Linie sich selbst – nicht Ihre unternehmerische Flexibilität.
3 Hebel für echte finanzielle Unabhängigkeit
Wer diesen Zusammenhang einmal verstanden hat, zieht daraus strategische Schlüsse. Es geht nicht darum, das Bankensystem zu verlassen – das ist im modernen Wirtschaftsleben gar nicht möglich. Es geht darum, die Abhängigkeit zu reduzieren.
1. Kein Single-Point-of-Failure bei Konten
Verteilen Sie operative Betriebs- und Reservemittel gezielt auf mindestens zwei bis drei voneinander unabhängige Banken (z. B. eine Genossenschaftsbank, eine Privatbank und ein spezialisiertes Institut). Wenn bei einer Bank ein Compliance-Filter anspringt und ein Konto temporär blockiert wird, bleibt Ihr Betrieb handlungsfähig.
2. Trennung von Zahlungsverkehr und Vermögensspeicher
Verwenden Sie das Bankkonto für das, wofür es gebaut ist: Transaktionen, Gehaltszahlungen, laufenden Zahlungsverkehr. Für die langfristige Sicherung von Vermögen taugt ein unbesichertes Giralguthaben wegen Entwertung, Klumpenrisiko und rechtlicher Sonderstellung nur sehr bedingt.
3. Direkte Eigentumswerte aufbauen
Setzen Sie bei Rücklagen und Vermögen verstärkt auf Werte, die echtes Eigentum darstellen und ohne die Zustimmung oder Prüfung eines Intermediärs existieren. Dazu gehören Sachwerte, Direktbeteiligungen oder physische Assets außerhalb der klassischen Bankbilanzen.
Echte Sicherheit entsteht nicht dadurch, dass man stumm darauf vertraut, dass auf dem Bildschirm alles schwarz auf weiß steht. Echtes Risikomanagement beginnt dort, wo Sie die Spielregeln des Systems durchschauen – und Ihre Vermögensstruktur so aufbauen, dass Sie selbst am Steuer sitzen.